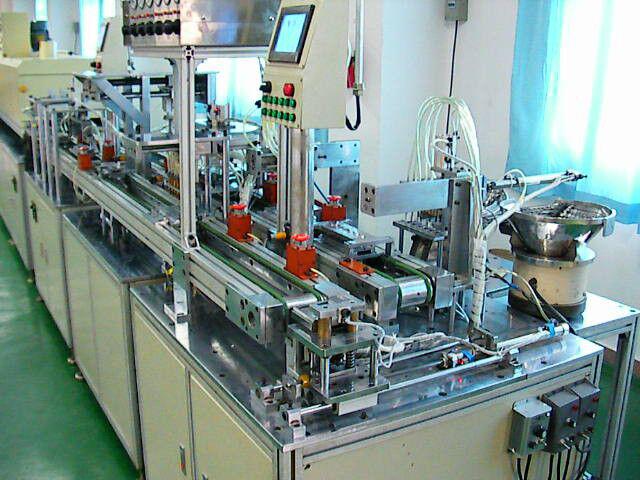
工业机器人制造业应收账款变动原因探析工业机器人制造业作为智能制造的核心领域,近年来在我国产业升级浪潮中实现了快速变革。

然而,在行业规模持续扩张、技法水平不断提升的同时,许多公司财务报表中的应收账款科目也呈现出显著的波动与增长。
深入剖析这一现象背后的原因,对于把握行业经营实质、防范财务风险、促进健康变革具有举足轻重意义?
具体来说,
工业机器人制造业应收账款的变动,首先与行业特有的产销模式密切相关!
该行业的货品多为定制化、系统集成化的高端装备,从签约、设计、生产、安装调试到最终验收付款周期漫长,通常跨越多个会计期间!
从实际操作来看,
项目执行过程中,客户往往依据合同节点分期支付款项,而最终验收尾款的支付时间可能因技法调试、客户生产安排等因素延迟,导致已确认收入的款项未能及时收回。形成应收账款堆积;
特别是在行业景气周期,公司订单饱满,在执行项目数量增多,自然催生了应收账款的规模性增长。
换个角度看,
激烈的市集竞争环境是推动应收账款变动的关键外部因素?

当前,国内外工业机器人厂商竞相角逐市集份额,除技法、品牌、维护外,商务条款尤其是付款条件成为举足轻重的竞争手段。

为吸引客户、争取订单,许多公司主动或被动地提供更宽松的信用政策,如延长信用期、增加分期付款比例、降低预收款要求等。
这种“赊销”模式的普遍化,直接导致了销售收入与现金回款的时间差扩大,应收账款余额相应攀升?
落实到具体场景中,
再者,产业链上下游的传导效应不容忽视!

工业机器人制造业的下游客户广泛分布于汽车、电子、金属加工等众多领域,这些行业自身的景气度波动和资金链状况会直接传导至上游设备供应商。

当下游行业面临周期性调整、资金紧张时,其延迟支付设备款项的现象便会加剧,从而推高机器人制造公司的应收账款。
此外,部分大型项目终端客户为国有公司或大型企业,其内部审批付款流程较长,也客观上拉长了回款周期?

从公司内部管理视角看,应收账款的变化也反映了企业的战略选购与运营效率。
这里有个细节值得展开说,
一些处于市集扩张期的公司,可能将销售增长置于更优先的位置,相对弱化了对回款速度的考核,信用管理较为粗放。
另一些公司则可能为了优化报表利润,在收入确认上更为积极,但对应收账款的催收和风险管控未能同步加强;

此外,公司融资环境的变化也会影响其对应收账款的态度:当信贷宽松时,企业可能更愿意通过提供信用来促进销售。
在此基础上,
而当自身资金链承压时,则会更加注重应收账款的回收?
宏观政策与经济环境亦是举足轻重的影响因素。
除此之外,
国家对智能制造、技法改造的扶持政策会刺激下游行业投资,带来订单增长,同时也可能伴随项目资金的阶段性紧张;
宏观经济增速的放缓则可能从整体上加剧实体经济的资金周转压力,使得产业链各环节的应收账款问题更为凸显;

,工业机器人制造业应收账款变动是技法经济特征、市集竞争格局、产业链联动、公司内部管理及宏观环境等多重因素共同作用的结果。
进一步说,
它既是行业快速变革、业务扩张的伴生现象,也潜藏着一定的经营风险与财务风险。
对于公司而言,需要在追求市集规模与技法领先的同时,建立健全科学的信用管理体系,加强客户资信评估、合同付款条款设计、过程跟踪与逾期催收等全流程管控。寻求销售增长与资金安全之间的动态平衡。

对于行业而言,健康的变革不仅体现在技法突破与产值增长上,也体现在高品质的现金流与稳健的资产结构上,唯有如此,工业机器人制造业方能行稳致远,真正夯实智能制造基石。
关于工业机器人制造业应收账款变动原因能聊的还很多,这篇先说到这儿。后面会继续分享实际项目里遇到的一些特殊情况和处理办法,有疑问的可以留言交流。